Mercado do arroz ganhou firmeza entre agosto e setembro

Os preços do arroz avançaram nos últimos 30 dias, sustentados pela menor disponibilidade no mercado spot, pela retenção dos produtores e pela maior disputa das indústrias, enquanto as exportações cresceram e reforçaram o movimento de recuperação
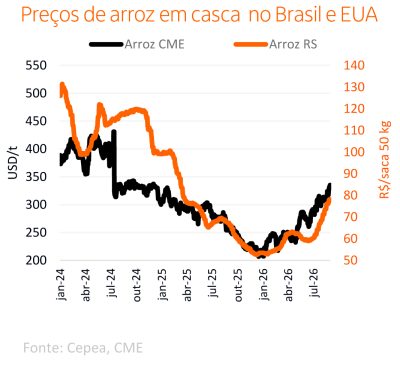
(Por Consultoria Agro | Itaú BBA) Os preços do arroz registraram uma recuperação expressiva nos últimos 30 dias. O cereal passou de R$ 71,26/sc em 10/08 para R$ 79,12/sc em 09/09, acumulando alta de 11% no período. O movimento foi sustentado pela combinação entre menor disponibilidade efetiva no mercado e maior disputa da indústria pelos volumes remanescentes da safra. Embora a produção atual ainda assegure uma oferta física relativamente confortável, muitos produtores mantiveram ritmo lento de comercialização, diante da expectativa de continuidade da recuperação dos preços após um longo período de margens pressionadas. Com menos produto disponível no mercado spot, as indústrias intensificaram a busca por matéria prima para recompor estoques, ampliando a concorrência pelos lotes ofertados e impulsionando as cotações.
Além dos fundamentos do mercado disponível, as expectativas em relação à próxima safra também passaram a influenciar a formação dos preços. Os resultados econômicos pouco atrativos observados nos últimos ciclos reforçaram as indicações de redução da área plantada em 2026/27. Ao mesmo tempo, os riscos climáticos associados ao El Niño, especialmente no Rio Grande do Sul, elevaram a atenção dos agentes em relação ao plantio e ao desenvolvimento das lavouras.
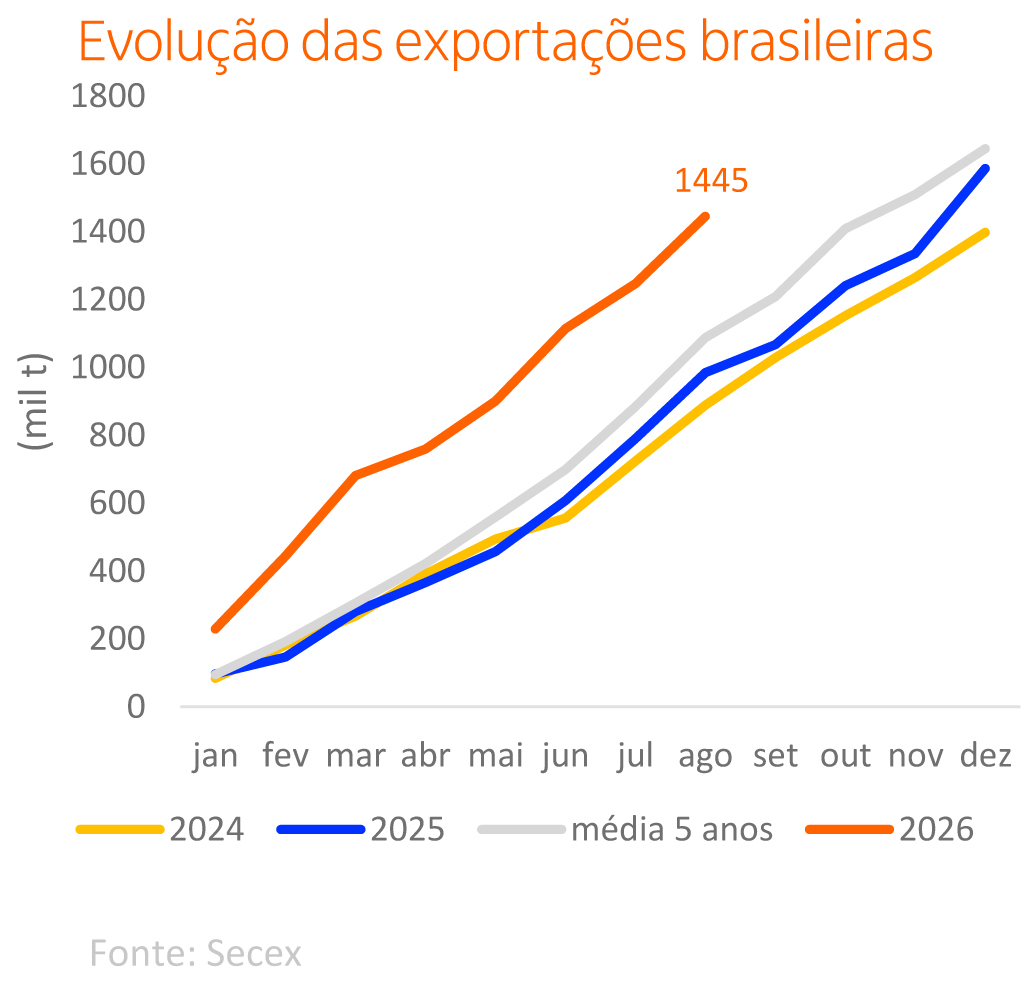
No comércio exterior, as exportações brasileiras de arroz em agosto totalizaram 198 mil t, avanço de 49% frente a julho, enquanto as importações alcançaram 125 mil t. O saldo comercial positivo contribuiu para a retirada de parte da oferta do mercado doméstico. Ao mesmo tempo, a comercialização mais restrita por parte dos produtores e a necessidade de reposição de estoques mpela indústria mantiveram o mercado firme e favoreceram a valorização do arroz ao longo do período.
Fundamentos globais sustentam viés mais construtivo
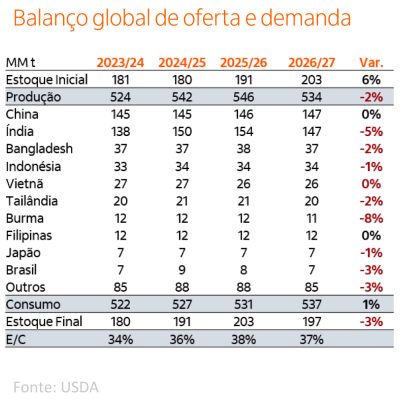
O mercado global de arroz inicia a safra 2026/27 com perspectiva mais firme, apoiada por menor produção mundial, queda da oferta nos EUA e riscos climáticos na Ásia. Ainda assim, os elevados estoques e exportações da Índia limitam movimentos mais intensos de alta.
O mercado internacional de arroz apresenta um viés mais construtivo para os preços ao longo da safra 2026/27. Após a safra recorde de 2025/26, a produção global deve recuar cerca de 2%, enquanto o consumo volta a superar a oferta, iniciando um processo de redução dos estoques mundiais. Embora os estoques globais permaneçam elevados, a expectativa de menor disponibilidade contribui para uma percepção de mercado mais firme em relação às últimas 2 safras.
Entre osfatores de sustentação, destaca se a redução da produção nos Estados Unidos, resultado da expressiva queda de área plantada observada neste ciclo. A menor oferta norte americana tende a reduzir a concorrência nas exportações do Hemisfério Ocidental e manter os preços internacionais em patamares mais elevados. Além disso, cresce a atenção em torno dos potenciais impactos do El Niño sobre importantes regiões produtoras da Ásia. Outro ponto acompanhado pelo mercado é a ampliação do uso de arroz para produção de etanol na Índia, contribuindo para reduzir parte dos elevados estoques públicos e adicionando demanda ao setor.
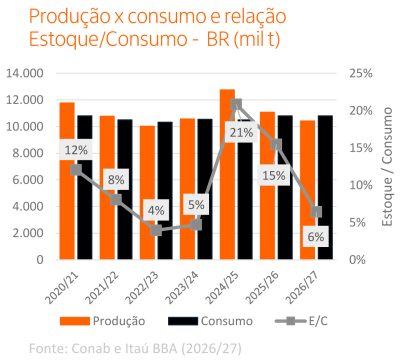
Os fundamentos globais ainda não configuram escassez, a Índia segue como moderadora para movimentos mais intensos de alta, já que o país mantém bons níveis de estoques e continua liderando as exportações. No entanto, diferentemente do observado nas últimas duas safras, o mercado passa a conviver com uma expectativa de menor oferta global, redução dos estoques mundiais e maior sensibilidade aos riscos climáticos. No Brasil, com o plantio da safra ainda em seus estágios iniciais, projetamos redução de área e produtividade. Como resultado, a produção brasileira deve recuar, contribuindo para um balanço doméstico mais apertado, reduzindo relação estoque/uso e reforçando a perspectiva mais construtiva para os preços em2026/27.